Bankkonten
Ein gutes Bankkonto sollte im Alltag vor allem eines sein: einfach, zuverlässig und fair kalkuliert. Schließlich läuft über das Girokonto ein großer Teil des täglichen Zahlungsverkehrs – vom Gehaltseingang über Miete und Rechnungen bis hin zu Kartenzahlungen und Überweisungen.
Dabei lohnt sich ein genauer Blick auf die Konditionen. Ein Konto kann auf den ersten Blick kostenlos wirken, tatsächlich aber an einen bestimmten Geldeingang, eine bestimmte Altersgrenze oder kostenpflichtige Zusatzleistungen gebunden sein.
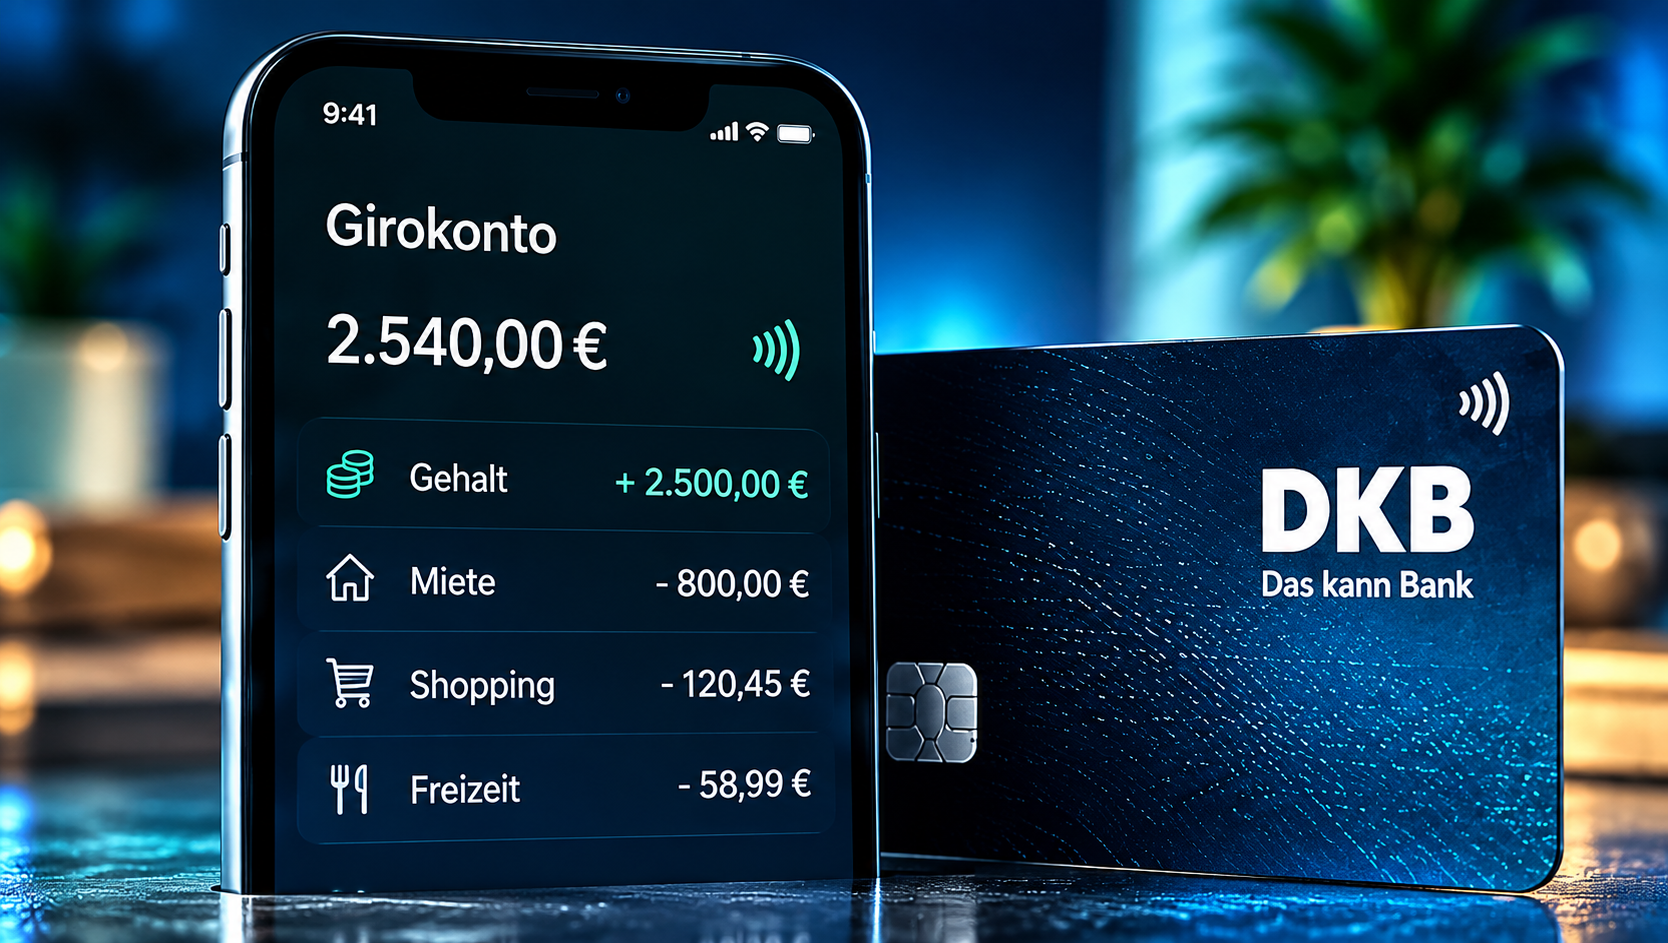
Auch die enthaltenen Karten, das kostenlose Abheben von Bargeld, mobiles Bezahlen und die Qualität der Banking-App können einen deutlichen Unterschied machen.
CleverFaktor zeigt, worauf es bei einem modernen Girokonto ankommt und welche Konten unterschiedliche Anforderungen im Alltag abdecken.
Was ist ein Girokonto?
Ein Girokonto ist das zentrale Konto für den täglichen Zahlungsverkehr. Gehalt, Rente oder andere Einnahmen werden darauf gutgeschrieben. Miete, Strom, Versicherungen und andere regelmäßige Ausgaben werden per Überweisung oder Lastschrift bezahlt.
Auch Kartenzahlungen und Bargeldabhebungen laufen in der Regel über das Girokonto. Moderne Direktbanken ermöglichen inzwischen, nahezu alle alltäglichen Bankgeschäfte direkt per Smartphone zu erledigen.
Worauf sollte man bei einem Bankkonto achten?
Nicht jedes Girokonto bietet die gleichen Leistungen. Neben der Frage, ob ein Konto kostenlos ist, sollten vor allem die Bedingungen und die im Alltag tatsächlich nutzbaren Funktionen verglichen werden.
Kontoführungsgebühren
Ein kostenloses Girokonto ist attraktiv – entscheidend sind aber die Bedingungen.
Bei manchen Banken ist die Kontoführung an einen monatlichen Geldeingang gebunden. Andere Anbieter bieten ein Konto ohne Mindesteingang kostenlos an.
Deshalb sollte nicht nur auf die Aussage „kostenlos“ geachtet werden, sondern darauf, wann das Konto tatsächlich dauerhaft kostenlos bleibt.
Auch mögliche Gebühren für zusätzliche Karten oder bestimmte Dienstleistungen gehören in den Vergleich.
Karten und Bezahlen
Zu einem modernen Girokonto gehört häufig eine Debitkarte. Bei einigen Banken ist sie kostenlos enthalten, bei anderen kann eine zusätzliche Karte kostenpflichtig sein.
Wichtig ist außerdem, wo die jeweilige Karte akzeptiert wird. Eine Visa oder Mastercard kann insbesondere auf Reisen praktisch sein, während eine girocard in Deutschland bei bestimmten Händlern weiterhin Vorteile bieten kann.
Auch Apple Pay und Google Pay gehören für viele Nutzer inzwischen zum Alltag. Wer hauptsächlich mit Smartphone oder Smartwatch bezahlt, sollte deshalb prüfen, ob die zum Konto gehörende Karte unterstützt wird.
Bargeld abheben
Auch wenn Kartenzahlungen immer beliebter werden, bleibt Bargeld für viele Menschen relevant.
Vor der Kontoeröffnung sollte deshalb geprüft werden:
- An welchen Geldautomaten kann kostenlos abgehoben werden?
- Wie viele kostenlose Abhebungen sind enthalten?
- Gibt es Mindestbeträge?
- Ist kostenloses Geldabheben auch im Ausland möglich?
- Kann zusätzlich im Einzelhandel Bargeld abgehoben werden?
Gerade bei kostenlosen Onlinekonten können sich die Bedingungen bei der Bargeldversorgung deutlich unterscheiden.
Apple Pay & Google Pay
Mobiles Bezahlen gehört mittlerweile für viele Menschen zum Alltag. Mit Apple Pay oder Google Pay lässt sich die zum Konto gehörende Karte auf Smartphone oder Smartwatch hinterlegen und für kontaktlose Zahlungen verwenden.
Vor der Kontoeröffnung sollte deshalb geprüft werden, ob die angebotene Karte die gewünschten Bezahldienste unterstützt.
Banking-App
Eine moderne Banking-App sollte mehr können als nur den Kontostand anzeigen.
- Überweisungen und Echtzeitüberweisungen
- Push-Benachrichtigungen bei Kartenzahlungen
- einfache Kartenverwaltung
- sofortiges Sperren der Karte
- Anpassung von Kartenlimits
- Verwaltung von Daueraufträgen
- mobiles Bezahlen
- übersichtliche Darstellung der Kontobewegungen
Je mehr Funktionen direkt in der App erledigt werden können, desto weniger ist man auf klassische Filialen oder Papierformulare angewiesen.
Echtzeitüberweisungen
Mit einer Echtzeitüberweisung erreicht das Geld das Empfängerkonto innerhalb weniger Sekunden – und das rund um die Uhr.
Das kann beispielsweise beim privaten Geldtransfer oder bei zeitkritischen Zahlungen praktisch sein. Deshalb lohnt sich ein Blick darauf, ob Echtzeitüberweisungen angeboten werden und ob dafür zusätzliche Kosten entstehen.
Einlagensicherung und Sicherheit
Neben Kosten und Ausstattung sollte auch die Sicherheit des Kontos berücksichtigt werden.
Dazu gehören unter anderem sichere Anmeldeverfahren, biometrische Freigaben, Push-Benachrichtigungen und die Möglichkeit, Karten bei Bedarf sofort zu sperren.
Bei Banken mit entsprechender Einlagensicherung sind Guthaben innerhalb der gesetzlichen Grenzen geschützt. Gerade bei größeren Beträgen sollte deshalb bekannt sein, welcher Einlagensicherung die jeweilige Bank unterliegt.
Das Wichtigste auf einen Blick
Bei der Wahl eines Girokontos sollte nicht ausschließlich auf die Kontoführungsgebühr geachtet werden. Entscheidend ist das gesamte Leistungspaket aus Kosten, Karten, Bargeldversorgung, Banking-App, mobilem Bezahlen und Echtzeitüberweisungen.
Vor der Kontoeröffnung prüfen
Ein kurzer Check der wichtigsten Punkte hilft dabei, Konditionen und Leistungen eines Girokontos richtig einzuschätzen.
Interessante Bankkonten
Auf dem deutschen Markt gibt es zahlreiche Girokonten mit unterschiedlichen Konditionen und Leistungsmerkmalen. Im Folgenden werden drei Konten vorgestellt, die unterschiedliche Anforderungen abdecken und jeweils eigene Schwerpunkte setzen.
DKB Girokonto
Das DKB Girokonto verbindet umfangreiche digitale Banking-Funktionen mit einer Visa Debitkarte und attraktiven Leistungen für die Nutzung im Ausland.
Die Kontoführung ist bei einem monatlichen Geldeingang von mindestens 700 Euro kostenlos. Für Personen unter 28 Jahren ist das erste Girokonto ebenfalls kostenlos.
Zum Konto gehört eine kostenlose Visa Debitkarte. Apple Pay und Google Pay werden unterstützt. Auch Echtzeitüberweisungen gehören zum Leistungsumfang.
Besonders interessant ist das Konto für Menschen, die ihr Banking überwiegend digital erledigen und die Karte regelmäßig auch auf Reisen einsetzen.
DKB Girokonto entdeckenN26 Standard
N26 setzt konsequent auf mobiles Banking und richtet sich damit besonders an Nutzer, die ihre Bankgeschäfte hauptsächlich per Smartphone erledigen.
Das N26 Standard Konto wird ohne monatliche Kontoführungsgebühr und ohne vorgeschriebenen monatlichen Geldeingang angeboten. Zum Konto gehört eine virtuelle Mastercard Debit, die für Onlinezahlungen und mobiles Bezahlen genutzt werden kann. Apple Pay und Google Pay werden unterstützt.
Eine physische Mastercard Debit kann zusätzlich bestellt werden. Beim kostenlosen Standard-Konto sind innerhalb der Eurozone zwei Bargeldabhebungen pro Monat enthalten.
Damit ist N26 insbesondere für Personen interessant, die überwiegend bargeldlos bezahlen und ein unkompliziertes, vollständig digitales Konto suchen.
Comdirect
Das comdirect Girokonto bietet klassisches Banking mit moderner Online- und App-Nutzung. Zum Konto gehört eine Visa-Debitkarte, mit der du bezahlen und Bargeld abheben kannst.
Girokonto & Banking
Mit dem comdirect Girokonto lassen sich Überweisungen, Lastschriften und alltägliche Bankgeschäfte bequem online und über die Banking-App erledigen.
Visa-Debitkarte inklusive
Zum Girokonto gehört eine Visa-Debitkarte. Damit kannst du direkt auf das Girokonto zugreifen und online sowie im stationären Handel bezahlen.
Bargeld abheben
Mit der Visa-Debitkarte kann an zahlreichen Geldautomaten Bargeld abgehoben werden. Die konkreten Konditionen richten sich nach den jeweils geltenden Bedingungen.
Das comdirect Girokonto lässt sich vollständig online verwalten und bietet verschiedene Funktionen für den täglichen Zahlungsverkehr. Je nach Nutzung und erfüllten Voraussetzungen kann das Girokonto kostenlos geführt werden.
Langfristig statt kurzfristig denken
Bei einem Girokonto lohnt sich der Blick über aktuelle Aktionen und Startvorteile hinaus.
Entscheidend ist, ob das Konto auch langfristig zu den eigenen Gewohnheiten passt und die Bedingungen dauerhaft erfüllt werden können.
Gerade bei einem Konto, das über viele Jahre genutzt wird, können kleine Unterschiede bei den Konditionen einen relevanten Unterschied machen.
Häufige Fragen zu Bankkonten
Weitere praktische Fragen rund um Girokonten und den täglichen Bankalltag.
Kann ich ein Girokonto als Gemeinschaftskonto führen?
Ja. Viele Banken bieten Gemeinschaftskonten an, die von zwei Personen gemeinsam genutzt werden können. Dabei gelten je nach Bank unterschiedliche Voraussetzungen und Konditionen.
Kann ich ein Girokonto jederzeit wechseln?
Grundsätzlich ist ein Kontowechsel jederzeit möglich. Vor dem Wechsel sollten jedoch Daueraufträge, Lastschriften und regelmäßige Zahlungseingänge auf das neue Konto übertragen werden.
Was sollte bei einem Kontowechsel beachtet werden?
Wichtig ist vor allem, dass alle regelmäßigen Zahlungen und Geldeingänge berücksichtigt werden. Dazu gehören beispielsweise Gehalt, Miete, Versicherungen, Streamingdienste und andere wiederkehrende Abbuchungen.
Was passiert, wenn die Voraussetzungen für ein kostenloses Konto nicht mehr erfüllt sind?
Das hängt von den Bedingungen der jeweiligen Bank ab. Möglich sind beispielsweise Kontoführungsgebühren oder der Wechsel in ein anderes Kontomodell. Deshalb sollten die Voraussetzungen für die kostenlose Kontoführung regelmäßig geprüft werden.
Kann ein Girokonto auch für Gehalt und Rente genutzt werden?
Ja. Ein Girokonto kann grundsätzlich für regelmäßige Zahlungseingänge wie Gehalt, Rente oder andere Einkünfte verwendet werden. Viele Kontomodelle nutzen einen monatlichen Geldeingang zudem als Voraussetzung für bestimmte Konditionen.
Kann ich mehrere Girokonten gleichzeitig nutzen?
Ja. Es ist möglich, mehrere Girokonten parallel zu führen. Dadurch lassen sich beispielsweise laufende Ausgaben, gemeinsame Finanzen oder bestimmte Zahlungsbereiche voneinander trennen.
Fazit
Die Wahl eines Girokontos sollte sich an den eigenen Gewohnheiten und dem tatsächlichen Bedarf orientieren.
DKB, N26 und ING bieten unterschiedliche Modelle für den täglichen Zahlungsverkehr. Welche Lösung am besten passt, hängt deshalb vor allem davon ab, wie das Konto im Alltag genutzt werden soll.
Ein genauer Blick auf die aktuellen Bedingungen hilft dabei, unnötige Kosten zu vermeiden und ein Konto auszuwählen, das auch langfristig zum eigenen Alltag passt.